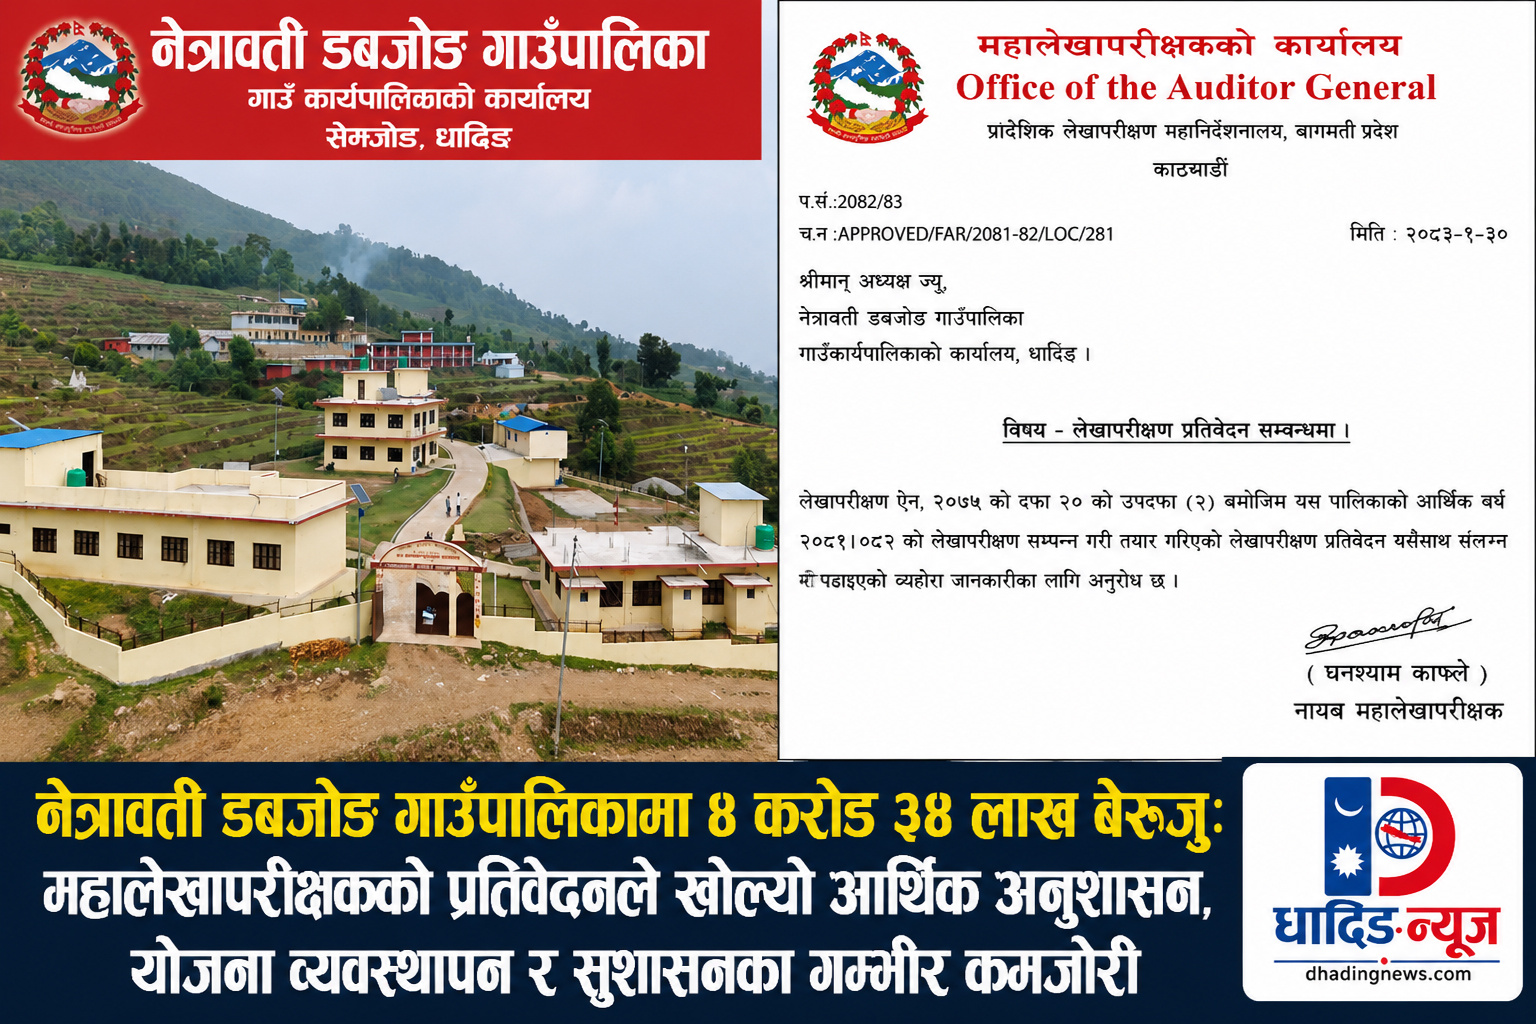
नेत्रावती डबजोङको ‘उत्कृष्टता’माथि महालेखाको प्रश्न : ४ करोड ३४ लाख बेरुजु, योजना, खरिद र लेखा प्रणालीमा दर्जनौं कमजोरी
188 पटक पढिएको
- केशव अधिकारी
धादिङ । स्थानीय सरकारको कार्यसम्पादन मूल्यांकनमा बागमती प्रदेशकै पहिलो बनेको धादिङको नेत्रावती डवजोङ गाउँपालिका बेरुजु फछ्र्यौटमा भने पछि परेको छ। महालेखापरीक्षकको कार्यालयले सार्वजनिक गरेको आर्थिक वर्ष २०८१/८२ को लेखापरीक्षण प्रतिवेदनले नेत्रावती डबजोङ गाउँपालिकाको आर्थिक प्रशासन, बजेट व्यवस्थापन, योजना छनोट, सार्वजनिक खरिद, राजस्व व्यवस्थापन, शिक्षा, न्यायिक समिति, आन्तरिक नियन्त्रण तथा सुशासनका क्षेत्रमा गम्भीर कमजोरी रहेको औँल्याएको छ। प्रतिवेदनले गाउँपालिकाले कानुनले तोकेका धेरै व्यवस्था पूर्ण रूपमा कार्यान्वयन गर्न नसकेको निष्कर्ष निकालेको छ।
लेखापरीक्षणका क्रममा गाउँपालिकाको रु. ९५ करोड ९८ लाख २९ हजार बराबरको आर्थिक कारोबार परीक्षण गरिएको थियो। परीक्षणपछि रु. २७ लाख ६३ हजार ६६६ बेरुजु देखिएकोमा सम्परीक्षणबाट रु. ८९ हजार १२० फर्छ्योट भएपछि रु. २६ लाख ७४ हजार ५४६ बेरुजु कायम भएको छ। यसमध्ये रु. ४९ हजार ३९१ असुल गर्नुपर्ने, रु. १७ लाख २५ हजार ८७१ को प्रमाण पेश गर्नुपर्ने तथा रु. ८ लाख ९९ हजार २८४ नियमित गर्नुपर्ने उल्लेख गरिएको छ।
प्रतिवेदनले अघिल्लो वर्षदेखि कायम रहेको बेरुजुसमेत जोड्दा गाउँपालिकाको अद्यावधिक कुल बेरुजु ४ करोड ३४ लाख ५ हजार ३४९ रुपैयाँ पुगेको देखाएको छ। अघिल्लो वर्षसम्मको ४ करोड ७७ लाख ५९ हजार ५४९ रुपैयाँ बेरुजुमध्ये ७० लाख २८ हजार ७४६ रुपैयाँ फर्छ्योट भए पनि चालु वर्षको बेरुजु थपिएपछि अझै ठूलो रकम बाँकी रहेको प्रतिवेदनमा उल्लेख छ।
वित्तीय विवरणमै कमजोरी
महालेखापरीक्षकले गाउँपालिकाले तयार गरेको वित्तीय विवरण नै पूर्ण नभएको उल्लेख गरेको छ। अन्तरसरकारी अख्तियारीअन्तर्गत भएका कारोबार वित्तीय विवरणमा समावेश नगरिएको, सार्वजनिक क्षेत्र लेखामान (NPSAS) अनुसार सम्पूर्ण आर्थिक गतिविधि समेटिएको प्रतिवेदन तयार नभएको तथा यसले गाउँपालिकाको वास्तविक वित्तीय अवस्था स्पष्ट रूपमा देखाउन नसकेको प्रतिवेदनमा उल्लेख छ।
बैंक हिसाब र लेखा प्रणालीबीच अन्तर
प्रतिवेदनले गाउँपालिकाले बैंक हिसाब मिलान विवरण नै तयार नगरेको जनाएको छ।
कतिपय खातामा लेखा प्रणालीमा मौज्दात शून्य देखिँदा बैंक खातामा लाखौँ रुपैयाँ मौज्दात रहेको पाइएको छ। उदाहरणका रूपमा आन्तरिक राजस्व, चालु खर्च तथा पुँजीगत खर्च खातामा लेखा र बैंक विवरणबीच अन्तर देखिएको छ। स्थानीय सञ्चित कोष खातामा त लेखा र बैंकबीच करिब १ करोड ५९ लाख रुपैयाँभन्दा बढीको अन्तर देखिएको छ। यस्तो अवस्था वित्तीय पारदर्शिताका दृष्टिले गम्भीर मानिएको छ।
बजेट बनाउने प्रक्रियामै कानुनको पूर्ण पालना भएन
स्थानीय सरकार सञ्चालन ऐनले बजेट तथा कार्यक्रम तर्जुमा समितिले आगामी वर्षको नीति, कार्यक्रम, प्राथमिकता तथा विकास योजनाको समन्वय गर्नुपर्ने व्यवस्था गरेको भए पनि गाउँपालिकाले औपचारिक समिति गठन गरे पनि कानुनको उद्देश्यअनुसार काम नगरेको महालेखापरीक्षकको निष्कर्ष छ। कार्यक्रमबीच समन्वय, प्राथमिकता निर्धारण र दोहोरोपन हटाउने काम प्रभावकारी नभएको उल्लेख गरिएको छ।
आवधिक योजना बन्यो, तर कार्यान्वयन भएन
प्रतिवेदनले गाउँपालिकाले आवधिक योजना तयार गरे पनि वार्षिक बजेट त्यसअनुसार सञ्चालन नगरेको जनाएको छ।
दीर्घकालीन विकासका लक्ष्यभन्दा वर्षेनी आउने साना कार्यक्रमलाई प्राथमिकता दिइएको र योजनाबद्ध विकासको अवधारणाअनुसार बजेट विनियोजन हुन नसकेको निष्कर्ष निकालिएको छ।
विकासभन्दा साना योजनाको भीड
लेखापरीक्षणले गाउँपालिकाले आर्थिक वर्षभर १०५ वटा योजना सञ्चालन गरेको देखाएको छ। तर तीमध्ये १० लाखभन्दा माथिका योजना जम्मा ४ वटा मात्र छन् भने ५ लाख रुपैयाँभन्दा कम लागतका ८३ वटा योजना सञ्चालन गरिएको छ।
महालेखापरीक्षकका अनुसार यस्तो प्रवृत्तिले प्रशासनिक खर्च बढ्ने, कर्मचारी साना योजनामै व्यस्त हुने, लागत प्रभावकारिता घट्ने तथा निर्माण कार्यको गुणस्तरमा नकारात्मक असर पर्ने सम्भावना रहन्छ।
असारे विकास दोहोरियो
पूँजीगत खर्चको विवरणले पनि पुरानै प्रवृत्ति दोहोरिएको देखाएको छ।
पहिलो त्रैमासिकमा ६.१६ प्रतिशत, दोस्रोमा ६.४५ प्रतिशत, तेस्रोमा २७.११ प्रतिशत र चौथो त्रैमासिकमा ६०.२९ प्रतिशत पूँजीगत खर्च गरिएको छ। त्यसमध्ये असार महिनामै ३८ प्रतिशत खर्च गरिएको प्रतिवेदनमा उल्लेख छ।
महालेखापरीक्षकले वर्षको अन्त्यमा हतारहतार खर्च गर्दा निर्माणको गुणस्तर, अनुगमन तथा पारदर्शितामा असर पर्ने भएकाले योजना समयमै कार्यान्वयन गर्न सुझाव दिएको छ।
१ करोड ४९ लाखभन्दा बढी रकमान्तर
गाउँपालिकाले आर्थिक वर्षभर पटक–पटक निर्णय गर्दै १ करोड ४९ लाख ३९ हजार रुपैयाँ बराबरको रकमान्तर गरेको प्रतिवेदनले देखाएको छ।
३१ वटा योजनाबाट रकम घटाएर ३८ वटा योजनामा सारिएको तथा ठेक्काबाट बचेको रकमसमेत अन्य कार्यक्रममा खर्च गरिएको उल्लेख गर्दै महालेखापरीक्षकले यस्तो अभ्यास बजेटको मूल उद्देश्य विपरीत भएको टिप्पणी गरेको छ।
आन्तरिक नियन्त्रण प्रणाली नै कमजोर
प्रतिवेदनले गाउँपालिकाको सबैभन्दा ठूलो कमजोरी आन्तरिक नियन्त्रण प्रणालीलाई मानेको छ।
कानुनअनुसार आन्तरिक नियन्त्रण प्रणाली लागू नगरिएको, वार्षिक प्रतिवेदन नबनाइएको, योजना कार्यान्वयनको प्रगति विवरण नराखिएको, अनुगमन नगरी भुक्तानी गरिएको, अनुदान वितरण सार्वजनिक नगरिएको, भ्रमण अभिलेख अद्यावधिक नराखिएको तथा भ्रमण प्रतिवेदन नलिइएको जस्ता विषय प्रतिवेदनमा उल्लेख छन्।
खरिद प्रक्रिया, उपभोक्ता समिति, अनुदान, शिक्षा, न्यायिक समिति र प्रशासनिक कमजोरीमा महालेखापरीक्षकको गम्भीर टिप्पणी
महालेखापरीक्षकको प्रतिवेदनले गाउँपालिकाको सार्वजनिक खरिद प्रणालीमा समेत सुधार गर्नुपर्ने धेरै विषय औँल्याएको छ। प्रतिवेदनअनुसार निर्माण कार्य सम्पन्न भएपछि सम्बन्धित आयोजना औपचारिक रूपमा हस्तान्तरण गरिएको प्रमाण सबै योजनामा उपलब्ध थिएन। उपभोक्ता समितिमार्फत सम्पन्न भएका योजनामा सार्वजनिक परीक्षण तथा सार्वजनिक सुनुवाइलाई प्रभावकारी बनाइएको देखिएन भने निर्माण सामग्रीको गुणस्तर परीक्षणसमेत नियमित रूपमा गरिएको प्रमाण पेश हुन सकेन। यसले सार्वजनिक लगानीबाट निर्माण भएका आयोजनाको दिगोपन र गुणस्तरमाथि प्रश्न उठाएको महालेखापरीक्षकको निष्कर्ष छ।
प्रतिवेदनले विस्तृत परियोजना प्रतिवेदन तथा लागत अनुमान तयार गर्दा पर्याप्त अध्ययन र अभिलेखीकरण नगरेको, योजनाको नियमित अनुगमन तथा प्राविधिक मूल्याङ्कन प्रभावकारी नभएको तथा सम्पन्न योजनाको अभिलेख व्यवस्थापनसमेत व्यवस्थित नभएको जनाएको छ। कानुनले तोकेअनुसार सार्वजनिक खरिद प्रक्रियामा पारदर्शिता, प्रतिस्पर्धा र गुणस्तर सुनिश्चित गर्नुपर्ने भए पनि व्यवहारमा ती पक्ष कमजोर देखिएको उल्लेख गरिएको छ।
शिक्षा क्षेत्रमा अभिलेख, अनुगमन र व्यवस्थापन कमजोर
शिक्षा क्षेत्रमा पनि गाउँपालिकाले अपेक्षित भूमिका निर्वाह गर्न नसकेको प्रतिवेदनमा उल्लेख छ। विद्यालयहरूको नियमित अनुगमन प्रभावकारी रूपमा नगरिएको, शिक्षक तथा विद्यालयसम्बन्धी विवरण अद्यावधिक नराखिएको, शैक्षिक कार्यक्रमको प्रभाव मूल्याङ्कन नभएको तथा शिक्षा प्रशासनलाई थप व्यवस्थित बनाउन आवश्यक सुधारका काम अघि नबढाइएको प्रतिवेदनले देखाएको छ। यसले स्थानीय तहले विद्यालय शिक्षाको गुणस्तर सुधारमा थप जिम्मेवारीपूर्वक काम गर्नुपर्ने आवश्यकता औँल्याएको छ।
राजस्व, कर र लेखा व्यवस्थापनमा कमजोरी
महालेखापरीक्षकले मूल्य अभिवृद्धि कर सम्बन्धी विवरण समयमै सम्बन्धित कार्यालयमा नपठाइएको, आर्थिक कारोबारका आवश्यक प्रमाणहरू सुरक्षित नराखिएको तथा केही खर्च पुष्टि गर्ने कागजात अपूर्ण रहेको जनाएको छ। प्रतिवेदनले लेखा प्रणाली अद्यावधिक गर्न, आर्थिक अभिलेख व्यवस्थित राख्न तथा खर्चको पारदर्शिता बढाउन गाउँपालिकालाई निर्देशन दिएको छ।
त्यसैगरी पुराना बेरुजु फर्छ्योटमा आवश्यक प्राथमिकता नदिइएको, आन्तरिक लेखापरीक्षणबाट दिइएका सुझाव कार्यान्वयनमा बेवास्ता गरिएको तथा आर्थिक जोखिम व्यवस्थापनको प्रणाली प्रभावकारी रूपमा विकास नभएको प्रतिवेदनले औँल्याएको छ।
खर्च हुन नसकेर करोडौँ रुपैयाँ अनुदान फिर्ता
गाउँपालिकाले प्राप्त गरेको सबै अनुदान समयमै खर्च गर्न नसकेको प्रतिवेदनले देखाएको छ। खर्च हुन नसकेपछि विभिन्न शीर्षकका अनुदान रकम सम्बन्धित सरकारलाई फिर्ता गरिएको उल्लेख छ।
प्रतिवेदनअनुसार संघीय सरकारबाट प्राप्त सशर्त अनुदानतर्फ रु. १ करोड ५५ लाख ३३ हजार २८४, संघीय समपूरक अनुदानतर्फ रु. ५ लाख ४१ हजार ९४४, प्रदेश सशर्त अनुदानतर्फ रु. ६ लाख ३१ हजार ६१४, प्रदेश विशेष अनुदानतर्फ रु. १४ लाख ९३ हजार १७१ तथा प्रदेश समपूरक अनुदानतर्फ रु. ७ लाख ३५ हजार ४३५ खर्च हुन नसकी फिर्ता गरिएको छ। महालेखापरीक्षकले योजना कार्यान्वयन समयमै सम्पन्न गरी यस्ता अनुदान फिर्ता हुने अवस्था अन्त्य गर्न सुझाव दिएको छ।
न्यायिक समितिको कार्यसम्पादन पनि सन्तोषजनक छैन
स्थानीय सरकार सञ्चालन ऐनले न्यायिक समितिलाई स्थानीय विवाद समाधानको प्रमुख निकायका रूपमा परिकल्पना गरेको भए पनि प्रतिवेदनले समितिको कार्यसम्पादनमा सुधार आवश्यक रहेको जनाएको छ। समितिमा दर्ता भएका केही उजुरी मात्र मिलापत्रमार्फत टुंग्याइएका छन् भने केही उजुरी लामो समयसम्म विचाराधीन रहेको उल्लेख छ। समयमै विवाद समाधान गरी स्थानीय नागरिकलाई सहज न्याय उपलब्ध गराउन महालेखापरीक्षकले सुझाव दिएको छ।
बेरुजु फर्छ्योटमा सुस्त प्रगति
प्रतिवेदनले चालु वर्षको मात्र नभई अघिल्ला वर्षदेखि कायम बेरुजु फर्छ्योटमा पनि गाउँपालिकाले अपेक्षित प्रगति गर्न नसकेको देखाएको छ। अघिल्लो वर्षको केही बेरुजु फर्छ्योट भए पनि अझै ४ करोड ३४ लाख ५ हजार ३४९ रुपैयाँ अद्यावधिक बेरुजु बाँकी रहनुले आर्थिक अनुशासन सुधार गर्न गाउँपालिकाले विशेष पहल गर्नुपर्ने आवश्यकता प्रतिवेदनले औँल्याएको छ।
महालेखापरीक्षकका मुख्य सुझाव
प्रतिवेदनले गाउँपालिकालाई आन्तरिक नियन्त्रण प्रणाली प्रभावकारी बनाउने, वित्तीय विवरण पूर्ण र यथार्थपरक तयार गर्ने, बैंक हिसाब नियमित मिलान गर्ने, बजेट तर्जुमा प्रक्रिया कानुनअनुसार सञ्चालन गर्ने, साना योजनाभन्दा परिणाममुखी र दीर्घकालीन योजना छनोट गर्ने, वर्षको अन्तिम समयमा हुने अत्यधिक खर्च नियन्त्रण गर्ने, रकमान्तर घटाउने, सार्वजनिक खरिद प्रक्रिया पारदर्शी बनाउने, उपभोक्ता समितिको उत्तरदायित्व बढाउने, शिक्षा तथा न्यायिक समितिको कार्यसम्पादन सुधार गर्ने, अनुदान समयमै खर्च गर्ने तथा बेरुजु फर्छ्योटलाई उच्च प्राथमिकतामा राख्न निर्देशन दिएको छ।
निष्कर्ष : प्रतिवेदनले देखाएको चुनौती
महालेखापरीक्षकको प्रतिवेदनले नेत्रावती डबजोङ गाउँपालिकामा आर्थिक अनियमितता ठूलो मात्रामा भएको भनेर मात्र नभई वित्तीय अनुशासन, योजना व्यवस्थापन, आन्तरिक नियन्त्रण, सार्वजनिक खरिद, खर्च व्यवस्थापन, सुशासन र उत्तरदायित्वका प्रणालीगत कमजोरी अझै कायम रहेको संकेत गरेको छ। चालु वर्षको बेरुजु रकम तुलनात्मक रूपमा धेरै ठूलो नभए पनि अघिल्ला वर्षदेखि थुप्रिएको बेरुजु, करोडौँ रुपैयाँ अनुदान फिर्ता हुनु, असारे खर्चको प्रवृत्ति, बैंक हिसाब नमिल्नु, साना योजनाको अत्यधिक संख्या तथा कमजोर अनुगमनले स्थानीय सरकारको कार्यक्षमता र सार्वजनिक स्रोतको प्रभावकारी उपयोगमाथि गम्भीर प्रश्न खडा गरेको प्रतिवेदनको समग्र निष्कर्ष छ।
महालेखा प्रतिवेदन पढ्न यहाँ क्लिक गर्नुहोस