महालेखाको प्रतिवेदनले खोल्यो गल्छी गाउँपालिकाको भित्री रहस्य: करोडौँको प्राकृतिक स्रोतमा कस्को रजाइँ?
313 पटक पढिएको
- केशव अधिकारी
धादिङ । महालेखापरीक्षकको कार्यालयले सार्वजनिक गरेको आर्थिक वर्ष २०८१/८२ को लेखापरीक्षण प्रतिवेदनले धादिङको गल्छी गाउँपालिकामा वित्तीय अनुशासन, राजस्व व्यवस्थापन, कर्मचारी प्रशासन, खरिद प्रक्रिया, योजना कार्यान्वयन तथा आन्तरिक नियन्त्रण प्रणालीमा गम्भीर कमजोरी रहेको औँल्याएको छ। प्रतिवेदनले गाउँपालिकाको समग्र प्रशासनिक र वित्तीय व्यवस्थापनमाथि नै गम्भीर प्रश्न उठाएको छ।
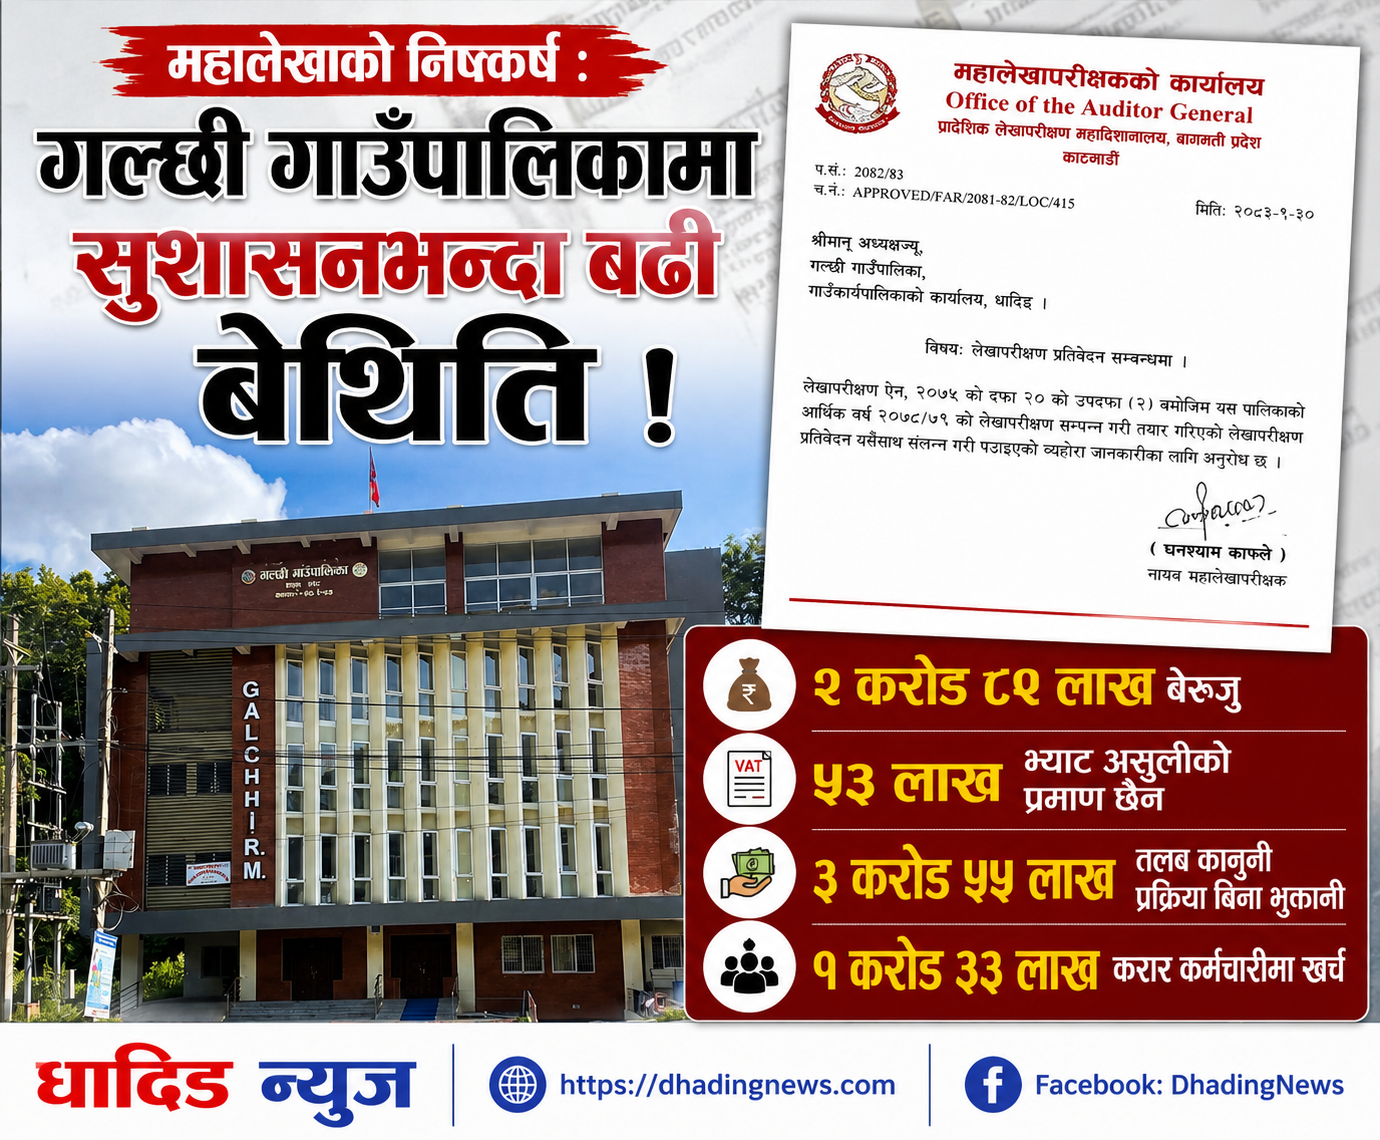
गाउँपालिकाको कुल एक अर्ब ४९ करोड ६४ लाख ८० हजार रुपैयाँको आर्थिक कारोबार परीक्षण गर्दा महालेखाले २ करोड ८९ लाख ४४ हजार रुपैयाँ बेरुजु कायम गरेको छ। त्यसमध्ये केही रकम असुल गर्नुपर्ने, केहीको आवश्यक प्रमाण तथा कागजात पेश गर्नुपर्ने, केही नियमित गर्नुपर्ने र ठूलो रकम पेस्की फर्छ्योट हुन बाँकी रहेको प्रतिवेदनमा विस्तृत रूपमा उल्लेख गरिएको छ।
तर प्रतिवेदनको केन्द्रमा केवल बेरुजु मात्र सीमित छैन। महालेखाले गाउँपालिकाको वित्तीय अनुशासन, कर्मचारी व्यवस्थापन, ढुंगा–गिट्टी कारोबार, राजस्व संकलन, विकास निर्माण र सार्वजनिक खरिद प्रणालीका अनेकौँ गम्भीर कमजोरी र बेथितिहरूलाई समेत सतहमा ल्याइदिएको छ।
आन्तरिक नियन्त्रण प्रणाली कागजमा मात्र सीमित
महालेखाको प्रतिवेदन अनुसार स्थानीय सरकार सञ्चालन ऐन, २०७४ ले अनिवार्य गरेको आन्तरिक नियन्त्रण प्रणाली गल्छी गाउँपालिकाले प्रभावकारी रूपमा लागू नगरेको पाइएको छ। गाउँपालिकाले सम्भावित आर्थिक तथा प्रशासनिक जोखिमहरूको पहिचान र व्यवस्थापनसम्बन्धी कुनै पनि कानुनी वा व्यावहारिक अभिलेख राखेको छैन। ठेक्का तथा उपभोक्ता समितिमार्फत सञ्चालन भएका योजनाहरूको व्यवस्थित अभिलेख राख्ने परिपाटी शून्य प्रायः छ। त्यसैगरी, राजस्व संकलनको दैनिक विवरण र बैंक दाखिलाको अभिलेख समेत व्यवस्थित रूपमा राखिएको पाइँदैन।
गाउँपालिकाले विविध खर्च शीर्षकमा मात्रै १ करोड ११ लाख ७१ हजार रुपैयाँ मोटो रकम खर्च गरेको भए पनि त्यस्ता खर्चका लागि कुनै स्पष्ट मापदण्ड वा कार्यविधि बनाइएको छैन। कृषि, पशुपालन, लघुउद्यम तथा अन्य अनुदान कार्यक्रमका वास्तविक लाभग्राहीको नागरिकता नम्बर वा सम्पर्क विवरणसमेत अभिलेखमा नराखिएको महालेखाले जनाएको छ। विद्यालय अनुगमनको कुनै निश्चित मापदण्ड छैन भने वार्षिक सुशासन प्रतिवेदन समेत तयार गरिएको छैन। सार्वजनिक खरिद नियमावली नै नबनाई कार्य सञ्चालन गरिरहेको गाउँपालिकामा उपभोक्ता समितिबाट भएका निर्माण कार्यमा प्रयोग गरिएका सामग्रीको गुणस्तर परीक्षणसमेत नगरिएको प्रतिवेदनमा उल्लेख छ।
कर्मचारी व्यवस्थापनमा कानुनी व्यवस्थाको धज्जी
महालेखाले गाउँपालिकाको कर्मचारी प्रशासन सञ्चालन प्रक्रियालाई पनि ठूलो प्रश्नको घेरामा ल्याएको छ। हाल गाउँपालिकामा १४५ स्वीकृत दरबन्दी रहे पनि केवल ४४ पदमा मात्रै स्थायी कर्मचारी कार्यरत छन् भने बाँकी १०१ पद रिक्त अवस्थामा छन्। ती रिक्त पदको काम स्थायी प्रक्रियाबाट पूर्ति गर्नुको सट्टा अस्थायी र करार कर्मचारीमार्फत मनलाग्दी रूपमा सञ्चालन भइरहेको छ।
स्थानीय सेवा (गठन तथा सञ्चालन) ऐन, २०७९ ले नियमित प्रकृतिका काममा करार कर्मचारी राख्न पूर्ण रूपमा रोक लगाए पनि गाउँपालिकाले अधिकृतदेखि सहायक तहसम्मका कर्मचारीलाई करारमा राखेर आर्थिक वर्षभरिमा १ करोड ३३ लाख १ हजार रुपैयाँभन्दा बढी पारिश्रमिक भुक्तानी गरेको महालेखाले जनाएको छ।
यसैगरी, प्रदेश किताबखानाबाट अनिवार्य रूपमा गराउनुपर्ने तलबी प्रतिवेदन स्वीकृत नगराई नै गाउँपालिकाले ३ करोड ५५ लाख ८० हजार रुपैयाँभन्दा बढी रकम तलबका रूपमा भुक्तानी गरेको पाइएको छ। प्रतिवेदनले स्वीकृत दरबन्दी नै नभएका पदहरूमा समेत दैनिक ज्यालादारी कर्मचारी राखेर थप ३३ लाख ८३ हजार रुपैयाँ राज्यकोषबाट खर्च गरिएको तथ्य सार्वजनिक गरेको छ। सरसफाइ कर्मचारी, सडक हेरालु, सिँचाइ हेरालु, लेबर र अन्य विभिन्न पदमा दैनिक ज्यालादारीमार्फत कर्मचारी राखिएको पाइएको हो।
ढुंगा–गिट्टीमा करोडौँको कारोबार, भ्याट असुलीको प्रमाण गायब
महालेखाको प्रतिवेदनको सबैभन्दा संवेदनशील पक्ष प्राकृतिक स्रोत व्यवस्थापन र त्यसबाट संकलन हुने राजस्वसँग सम्बन्धित देखिएको छ। गाउँपालिकाले ढुंगा, गिट्टी, बालुवा तथा ग्राभेल निकासी शुल्क संकलनका लागि पटक–पटक ठेक्का आह्वान गरे पनि कुनै पनि व्यवसायीले ठेक्का नहालेपछि कर्मचारी खटाएर प्रत्यक्ष रूपमा राजस्व संकलन गरेको थियो।
छत्रिवनटार, विभिन्न खोलाका बगर क्षेत्र तथा खानी क्षेत्रबाट गरी आर्थिक वर्षमा ४ करोड ११ लाख ६६ हजार ३७५ रुपैयाँ राजस्व संकलन गरिएको थियो। तर उक्त रकममा नियमानुसार लाग्ने मूल्य अभिवृद्धि कर (भ्याट) असुल गरिएको कुनै पनि आधिकारिक प्रमाण गाउँपालिकाले पेश गर्न सकेन। महालेखाका अनुसार यसरी संकलन भएको रकममध्ये कम्तीमा ५३ लाख ५१ हजार ६२९ रुपैयाँ भ्याट राज्यको खातामा दाखिला भएको पुष्टि हुन सकेको छैन।
यति मात्र होइन, गाउँपालिकाले कति घनफिट ढुंगा, गिट्टी र बालुवा उत्खनन भयो, कति बिक्री भयो र कति निकासी भयो भन्ने कुनै पनि यकिन अभिलेख राखेको छैन। यसले गर्दा वास्तविक राजस्व उठ्यो वा बीचमै हिनामिना भयो भन्ने कुराको यकिन गर्न नसकिने डरलाग्दो अवस्था सिर्जना भएको महालेखाको निष्कर्ष छ।
नगद उठ्यो, तर हिसाब कता हरायो ?
राजस्व संकलन प्रक्रियामा अर्को गम्भीर प्रश्न नगद व्यवस्थापनसँग जोडिएको छ। महालेखाले गाउँपालिकाले म्यानुअल रसिद प्रयोग गरी नगद राजस्व उठाए पनि त्यसको दैनिक आम्दानी किताब, बैंक दाखिला विवरण, गोश्वारा खाता तथा लेखा अभिलेख व्यवस्थित रूपमा नराखेको जनाएको छ। दैनिक उठेको रकम समयमै बैंकमा जम्मा भयो वा भएन, संकलन र दाखिलाबीच हिसाब मिल्यो वा मिलेन भन्ने विषयमा कुनै अनुगमन समेत नभएको पाइएको छ। यसका कारण म्यानुअल रूपमा उठाइएको राजस्वको वास्तविक अवस्था र पारदर्शितामाथि ठूलो आशंका उब्जिएको महालेखाले उल्लेख गरेको छ।
नागढुंगा–मुग्लिन सडक आयोजनाबाट उठेन राजस्व
महालेखाको प्रतिवेदनले राष्ट्रिय गौरवको नागढुंगा–मुग्लिन सडक आयोजनाको निर्माण क्रममा प्रयोग भएका ढुंगा, गिट्टी, बालुवा तथा माटोबाट स्थानीय तहले नियमानुसार पाउनुपर्ने राजस्वसमेत उठाउन नसकेको देखाएको छ। प्रतिवेदन अनुसार निर्माण कम्पनीहरूले गल्छी गाउँपालिका क्षेत्रभित्रकै प्राकृतिक स्रोत र खानी प्रयोग गरे पनि गाउँपालिकाले पाउनुपर्ने शुल्क तथा दस्तुर असुल भएको कुनै प्रमाण भेटिएको छैन। गाउँपालिकाले पटक–पटक ताकेता गरेको दाबी गरे पनि प्रतिवेदन तयार हुँदासम्म राज्यकोषमा बुझाउनुपर्ने राजस्व उठेको देखिएको छैन।
२७ वटा क्रसर उद्योग सञ्चालनमा, तर राजस्व र मापदण्डको अभिलेख शून्य
गाउँपालिकाभित्र कुल २७ वटा क्रसर तथा प्रशोधन उद्योगहरू सञ्चालनमा रहेको महालेखाले जनाएको छ। तर ती उद्योगहरूले वार्षिक रूपमा कति कच्चा पदार्थ प्रयोग गरे, ती सामग्री कहाँबाट ल्याए, र उनीहरूले वातावरणीय मापदण्ड पालना गरे वा गरेनन् भन्ने विषयमा गाउँपालिकासँग कुनै व्यवस्थित अभिलेख छैन। अझ गम्भीर कुरा त के छ भने, ती उद्योगहरूबाट स्थानीय तहले कानुनबमोजिम लिनुपर्ने शुल्क तथा राजस्वसमेत उठाएको कुनै प्रमाण नदेखिएको महालेखाको निष्कर्ष छ।
बजेट निर्माण र खर्च व्यवस्थापनमा व्यापक बेथिति
महालेखाले गाउँपालिकाको बजेट निर्माण प्रक्रियामै ठूलो कमजोरी र कानुनी त्रुटि देखाएको छ। कानुनले तोकेको समयमा बजेट सीमा निर्धारण नगरिएको, बजेट पेश भएकै दिन कुनै छलफल र परिमार्जन बिना पारित गरिएको, ठूलो रकम अबण्डा बजेटका रूपमा राखिएको तथा वर्षको बीचमै करोडौँ रुपैयाँ अपारदर्शी ढंगले रकमान्तर गरिएको प्रतिवेदनमा उल्लेख छ। यसका साथै पूँजीगत (विकास) खर्चको ठूलो हिस्सा आर्थिक वर्षको अन्त्यतिर र विशेष गरी असार महिनामा मात्रै भएको पाइएको छ। महालेखाले यसलाई गुणस्तरहीन काम गरी हतारमा सरकारी रकम सिध्याउने प्रवृत्तिको निरन्तरताका रूपमा अर्थ्याएको छ।
महालेखाको अन्तिम निष्कर्ष: सुशासनभन्दा बेथिति बढी देखियो
महालेखापरीक्षकको प्रतिवेदनले गल्छी गाउँपालिकामा देखिएका यी तमाम कमजोरीहरूलाई सामान्य प्रशासनिक त्रुटिका रूपमा नलिन सचेत गराएको छ। प्रतिवेदनले यसलाई स्थानीय तहको प्रणालीगत समस्या र संस्थागत बेथितिका रूपमा चित्रण गरेको छ।
आन्तरिक नियन्त्रण प्रणाली कमजोर हुनु, कर्मचारी व्यवस्थापन कानुनको भावनाविपरीत हुनु, करोडौँ रुपैयाँको प्राकृतिक स्रोत कारोबारमा पारदर्शिता नदेखिनु, भ्याट असुलीको प्रमाण नहुनु, नगद राजस्वको अभिलेख व्यवस्थित नराखिनु, सार्वजनिक खरिद र अनुदान व्यवस्थापनमा गम्भीर कमजोरी देखिनु तथा विकास योजनाको प्रभावकारी अनुगमन नहुनुले गाउँपालिकाको सुशासनको नारामाथि नै गम्भीर प्रश्न उठाएको छ। महालेखाले प्रतिवेदनभरि औँल्याएका यी विषयहरू केवल लेखा परीक्षणका कैफियत मात्र नभई स्थानीय सरकारको पारदर्शिता, उत्तरदायित्व र जनविश्वाससँग प्रत्यक्ष जोडिएका विषय भएकाले तत्काल कानुनी र प्रशासनिक सुधारका लागि कदम चाल्न गाउँपालिकालाई निर्देश गरेको छ।