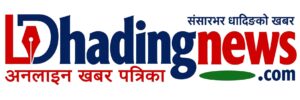
रुवीभ्यालीमा वित्तीय बेथितिको चाङ : १९ करोड १४ लाख बेरुजु, बजेटमा मनपरी रकमान्तरदेखि करार कर्मचारीमा करोडौँ खर्च
230 पटक पढिएको
केशव अधिकारी
धादिङ, ६ असार ।
धादिङ जिल्लाको विकट हिमाली क्षेत्रमा अवस्थित रुवीभ्याली गाउँपालिकामा वित्तीय अनुशासन, बजेट व्यवस्थापन, आन्तरिक नियन्त्रण प्रणाली र सार्वजनिक खर्चको पारदर्शितामाथि गम्भीर प्रश्न उठेको छ। महालेखापरीक्षकको कार्यालयले सार्वजनिक गरेको आर्थिक वर्ष २०८१/८२ को अन्तिम लेखापरीक्षण प्रतिवेदनले गाउँपालिकाभित्र वित्तीय सुशासनको अवस्था कमजोर मात्र नभई कानुनी व्यवस्थाको व्यापक उल्लङ्घन भएको चित्र प्रस्तुत गरेको छ।
प्रतिवेदनअनुसार गाउँपालिकाको अद्यावधिक बेरुजु रकम रु. १९ करोड १४ लाख ५० हजार पुगेको छ। सार्वजनिक स्रोतको उपयोग, बजेट कार्यान्वयन, कर्मचारी व्यवस्थापन, खरिद प्रक्रिया, लेखा प्रणाली तथा आन्तरिक नियन्त्रणका क्षेत्रमा देखिएका कमजोरीले पालिकाको वित्तीय व्यवस्थापनमाथि गम्भीर प्रश्न खडा गरेको छ।
१९ करोडभन्दा बढी बेरुजुको भारी
महालेखापरीक्षकको कार्यालयले चालु आर्थिक वर्षमा गाउँपालिकाको आय–व्ययतर्फ कुल रु. ८६ करोड ९७ लाख १६ हजार बराबरको लेखापरीक्षण गरेको थियो। लेखापरीक्षणको प्रारम्भिक चरणमा रु. ६० लाख ४१ हजार बेरुजु देखिएकोमा गाउँपालिकाले विभिन्न स्पष्टीकरण र कागजात पेश गरी रु. ४६ लाख ८४ हजार सम्परीक्षण गराएको थियो।
तर त्यसपछि पनि रु. १३ लाख ५७ हजार बेरुजु कायम रहेको प्रतिवेदनमा उल्लेख छ। उक्त रकममध्ये रु. ४ लाख ३४ हजार असुल गर्नुपर्ने, रु. ८ लाख २३ हजार नियमित गर्नुपर्ने तथा रु. १ लाख पेश्की बाँकी रहेको छ।
गत आर्थिक वर्षसम्म गाउँपालिकाको बाँकी बेरुजु रु. २० करोड १३ लाख ६६ हजार रहेको थियो। चालु वर्षमा रु. १ करोड १२ लाख ७३ हजार सम्परीक्षण भए पनि बाँकी बेरुजु र यस वर्ष थपिएको रकमसमेत जोडिँदा गाउँपालिकाको अद्यावधिक बेरुजु रु. १९ करोड १४ लाख ५० हजार पुगेको छ।
बजेटमा मनपरी रकमान्तर, स्वीकृत योजना हटाएर नयाँ कार्यक्रम थपियो
स्थानीय सरकार सञ्चालन ऐन, २०७४ को दफा ७९ ले स्वीकृत वार्षिक बजेटको सीमाभित्र रही मात्र रकमान्तर गर्न सकिने व्यवस्था गरेको छ। तर रुवीभ्याली गाउँपालिकाले उक्त कानुनी व्यवस्था विपरीत आर्थिक वर्षको बीचमै स्वीकृत योजनाहरू हटाएर नयाँ कार्यक्रम थपेको पाइएको छ।
प्रतिवेदनअनुसार पालिकाले २६ वटा स्वीकृत कार्यक्रम तथा योजनाहरू कटौती गरी बजेटमा समावेश नभएका १०९ वटा नयाँ कार्यक्रम थप्दै रु. ५ करोड ८२ लाख ५४ हजार बराबरको रकमान्तर गरेको छ। महालेखाले यसलाई बजेट अनुशासन विपरीत र कानुनसम्मत नभएको कार्य ठहर गरेको छ।
यसैगरी आर्थिक वर्षको अन्त्यतिर अत्यधिक खर्च गर्ने प्रवृत्ति पनि पालिकामा कायमै रहेको प्रतिवेदनले औँल्याएको छ।
करार कर्मचारीमा करोडौँ खर्च, ऐनको व्यवस्थाविपरीत नियुक्ति
स्थानीय सेवा (गठन तथा सञ्चालन) ऐन, २०७९ को दफा १६ अनुसार स्थानीय सेवाका कर्मचारीले गर्नुपर्ने नियमित प्रकृतिका कामका लागि ज्यालादारी वा करारमा कर्मचारी नियुक्त गर्न पाइँदैन। यद्यपि ऐनको दफा ९(१४) ले कम्प्युटर अपरेटर, सवारी चालक, कार्यालय सहयोगी, चौकीदार लगायत सीमित पदमा मात्र सेवा करार गर्न सकिने व्यवस्था गरेको छ।
तर महालेखापरीक्षकको प्रतिवेदनले रुवीभ्याली गाउँपालिकाले स्वीकृत स्थायी दरबन्दीका विभिन्न पदहरूमा करार कर्मचारी राखेर काम गराएको उल्लेख गरेको छ। ती कर्मचारीहरूलाई आर्थिक वर्षभर रु. १ करोड १६ लाख १९ हजार ५ सय ५५ पारिश्रमिक भुक्तानी गरिएको छ।
महालेखाले ऐनको भावना र व्यवस्थाविपरीत स्थायी प्रकृतिका पदमा करार कर्मचारी राख्ने अभ्यास नियन्त्रण गर्न निर्देशन दिएको छ।
खरिद प्रक्रिया र विकास निर्माणमा गम्भीर अनियमितता
प्रतिवेदनले विकास निर्माण र सार्वजनिक खरिद व्यवस्थापनमा समेत गम्भीर कमजोरी औँल्याएको छ। सार्वजनिक खरिद ऐन तथा नियमावलीले प्रतिस्पर्धात्मक प्रक्रियाबाट काम गराउनुपर्ने व्यवस्था गरे पनि पालिकाले जटिल प्रकृतिका तथा ठूलो लागतका निर्माण कार्यहरू समेत उपभोक्ता समितिमार्फत गराएको पाइएको छ।
भवन, सडक तथा अन्य पूर्वाधार निर्माणमा विस्तृत परियोजना प्रतिवेदन (डीपीआर) बिना नै काम अगाडि बढाइएको, निर्माण सुनिश्चितता नभएका योजनाका लागि डीपीआर तयार गरी खर्च गरिएको तथा राज्यकोषको दुरुपयोग हुने अवस्था सिर्जना भएको प्रतिवेदनमा उल्लेख छ।
त्यस्तै डण्डीको वेस्टेज, गाउँपालिका भवन निर्माण तथा विद्यालयका विज्ञान प्रयोगशाला निर्माणका क्रममा मापदण्डविपरीत खर्च भएको, बिल भरपाइ तथा खर्च पुष्टि गर्ने कागजातहरू व्यवस्थित नराखिएको महालेखाले जनाएको छ।
आम्दानी–खर्च प्रणाली अपारदर्शी, बैंक हिसाबमै लाखौँको फरक
गाउँपालिकाले आम्दानी तथा खर्चको अभिलेख राख्दा नगदमा आधारित लेखा प्रणाली मात्र अवलम्बन गरेको प्रतिवेदनमा उल्लेख छ। यसका कारण पेश्कीबाहेकका वास्तविक सम्पत्ति, भौतिक जिन्सी तथा दायित्वको स्पष्ट विवरण उपलब्ध नभएको महालेखाको निष्कर्ष छ।
अझ गम्भीर कुरा के छ भने स्थानीय सरकार सञ्चालन ऐन, २०७४ को दफा ७६ अनुसार अनिवार्य रूपमा तयार गर्नुपर्ने बैंक हिसाब मिलान विवरण (म.ले.प.फा. नं. २१२) गाउँपालिकाले तयार नगरेको पाइएको छ।
यसका कारण स्रेस्ता र बैंक मौज्दातबीच रु. १२ लाख ३९ हजार ७६० को फरक देखिएको छ। महालेखाले यसलाई आर्थिक पारदर्शिता र आन्तरिक नियन्त्रण प्रणालीमा रहेको गम्भीर कमजोरीका रूपमा औँल्याएको छ।
कर्मचारी व्यवस्थापनमा चरम बेथिति
बागमती प्रदेशको स्थानीय सेवा (गठन तथा सञ्चालन) ऐन, २०७९ को दफा ७ अनुसार नयाँ संगठन संरचना तथा दरबन्दी स्वीकृत भएको एक महिनाभित्र प्रदेश किताबखानामा पद दर्ता गर्नुपर्ने व्यवस्था छ। तर गाउँपालिकाले उक्त व्यवस्था कार्यान्वयन नगरेको प्रतिवेदनमा उल्लेख गरिएको छ।
त्यस्तै ऐनको दफा ६९(५) अनुसार प्रदेश किताबखाना वा लेखा नियन्त्रक कार्यालयबाट तलबी प्रतिवेदन पारित नगराई तलब भुक्तानी गर्न पाइँदैन। तर गाउँपालिकाले सो व्यवस्था उल्लङ्घन गर्दै तलबी प्रतिवेदन पारित नै नगरी रु. २ करोड ६५ लाख १४ हजार ३८ बराबरको तलब भत्ता खर्च लेखेको पाइएको छ।
महालेखाले स्वीकृत दरबन्दीबाहिरका कर्मचारीलाई समेत करारमा राखी भुक्तानी गरिएको विषयलाई गम्भीर वित्तीय अनुशासनहीनताको उदाहरणका रूपमा उल्लेख गरेको छ।
कानुन निर्माण र न्यायिक समितिमा पनि कमजोरी
स्थानीय सरकार सञ्चालन ऐनले स्थानीय तहलाई आफ्नो अधिकार क्षेत्रभित्र आवश्यक ऐन, नियम, कार्यविधि तथा मापदण्ड निर्माण गरी लागू गर्नुपर्ने जिम्मेवारी दिएको छ। तर रुवीभ्याली गाउँपालिकाले वित्तीय व्यवस्थापन र सेवा प्रवाहसँग सम्बन्धित आवश्यक कानुनहरू पर्याप्त रूपमा निर्माण गर्न नसकेको प्रतिवेदनमा उल्लेख छ।
हालसम्म ५५ वटा कानुन निर्माण गरिए पनि वित्तीय प्रशासन तथा सेवा प्रवाहका महत्त्वपूर्ण क्षेत्रमा आवश्यक कानुनी आधार अझै अपूरो रहेको महालेखाको ठहर छ।
न्यायिक समितिको कार्यसम्पादन पनि अपेक्षाअनुसार प्रभावकारी देखिएको छैन। गत वर्षबाट बाँकी रहेका १९ र चालु वर्षमा दर्ता भएका ५ गरी कुल २४ उजुरीमध्ये २२ वटा फर्स्यौट भए पनि २ वटा उजुरी अझै टुङ्गो लाग्न बाँकी छन्।
सहकारी अनुगमनको अवस्था अज्ञात
पालिकाभित्र सञ्चालनमा रहेका सहकारी संस्थाहरूको अनुगमन, दर्ता नवीकरण तथा नियमनसम्बन्धी कुनै पनि विवरण महालेखापरीक्षकको कार्यालयलाई उपलब्ध नगराइएको प्रतिवेदनमा उल्लेख छ।
यसले सहकारी क्षेत्रको अवस्था, वित्तीय जोखिम तथा नियामकीय निगरानीको प्रभावकारिताबारे प्रश्न उठाएको छ।
विकासभन्दा प्रशासनिक खर्चमा जोड
महालेखापरीक्षकको कार्यालयले गाउँपालिकाले विकास निर्माणमा अपेक्षाकृत कम खर्च गरी प्रशासनिक तथा सञ्चालन खर्चमा बढी रकम खर्च गरेको निष्कर्ष निकालेको छ।
साथै गाउँपालिकाले आन्तरिक आयका नयाँ स्रोत पहिचान गर्न नसकेको, राजस्व वृद्धि गर्ने ठोस योजना नबनाएको तथा बाह्य अनुदान र वित्तीय हस्तान्तरणमा अत्यधिक निर्भर रहेको प्रतिवेदनमा उल्लेख छ।
सुधारका लागि कडा निर्देशन
नायब महालेखापरीक्षक घनश्याम काफ्लेद्वारा जारी प्रतिवेदनमा गाउँ कार्यपालिका, गाउँपालिका अध्यक्ष तथा प्रमुख प्रशासकीय अधिकृतलाई ऐन–नियमको पूर्ण पालना गर्न, आन्तरिक नियन्त्रण प्रणाली सुदृढ बनाउन, स्थानीय वित्तीय व्यवस्थापन पारदर्शी बनाउन, सार्वजनिक सम्पत्तिको संरक्षण सुनिश्चित गर्न, खरिद व्यवस्थापन सुधार गर्न, सामाजिक सुरक्षा भत्ता वितरणलाई व्यवस्थित बनाउन तथा समग्र सुशासन कायम गर्न तत्काल प्रभावकारी सुधारका कदम चाल्न निर्देशन दिइएको छ।
महालेखापरीक्षकको प्रतिवेदनले रुवीभ्याली गाउँपालिकामा वित्तीय अनुशासन, सार्वजनिक उत्तरदायित्व र सुशासनको अवस्थामाथि गम्भीर प्रश्न उठाएको छ। अब पालिकाले प्रतिवेदनमा औँल्याइएका कमजोरी सुधार गरी सार्वजनिक स्रोतको प्रभावकारी, पारदर्शी र कानुनसम्मत उपयोग गर्न सक्ने कि नसक्ने भन्ने विषय आगामी दिनमा परीक्षणको प्रमुख आधार बन्ने देखिन्छ।




https://shorturl.fm/eASwk
https://shorturl.fm/1YxZ5
https://shorturl.fm/GuGdM
Hmm, the product info mentions strategy, which is key. Remember, even with great platforms like Table Game app download, cautious analysis beats blind betting every time. Keep it measured!
https://shorturl.fm/gMC5I